

欧盟CBAM自2026年1月1日起 适用。全国碳市场已列入认可清单,但能换成证书减免的,只是扣除免费配额等补偿后、经独立认证的有效碳价。本文主要为您拆解计算逻辑、CCER规则、认证安排与准备重点。
2026年11月16日,欧盟官方公报发布实施法规(EU)2026/2498(下称“实施法”),明确了第三国已付碳价的计算、证据要求和认证机构资格。实施法于11月19日生效,并追溯自2026年1月1日起适用,也就是说,今年已出口至欧盟的CBAM货物均受其约束。
什么样的碳价可以申请抵扣?
1. 碳价机制要符合要求
实施法认可两类碳价机制:
一类是排放交易体系,包括“基准线—信用型”体系;
另一类是碳税、碳费,既可以按设施排放直接征收(点源型),也可以按燃料含碳量征收(燃料型)。
附件II列出了目前认定符合定义的机制,中国全国碳排放权交易体系在列,类型为排放交易体系,但企业申请抵扣仍须满足碳价计算、支付证明和认证等要求。还有两点值得注意:
第一,欧盟要求碳价对设施生产的全部产品一视同仁,只针对出口产品征收的碳价不能用于抵扣。
第二,地方试点碳市场没有列入附件II。清单之外的机制,由独立认证人评估是否符合定义,欧委会也可以评估后通过修订实施法纳入清单。
2. 免费配额要先扣除
实施法规定,免费配额对应的排放、豁免付费的排放、优惠税率、货币退款等都属于“补偿”,计算时必须扣除。附件II将全国碳市场的主要补偿类型列为“免费配额”和“履约责任上限”,后者具体对应哪些国内安排,需结合行业配额分配方案确认。
举一个假设的例子:某产品每吨对应碳市场覆盖排放2.0吨CO₂e,其中1.8吨由免费配额覆盖,那么能进入抵扣计算的只有0.2吨。
3. 使用CCER履约的成本能否计入?
纳入全国碳市场的重点排放单位,可以按国内规定使用符合条件的国家核证自愿减排量(CCER)抵销部分配额清缴义务。目前,抵销比例不得超过应清缴配额的5%。
如果企业实际使用符合条件的CCER履约,相关碳信用成本可以按欧盟规则纳入已支付碳价的计算。企业需要保存信用购买或取得、价格、登记系统履约注销和相关排放等证明,并按规定完成排放归属、补偿扣减及独立认证。仅购买CCER,不能直接获得CBAM证书减免。
使用碳信用履约时,企业可以按规定将相关成本纳入碳价计算。但用于申报的碳信用单价,不得高于按照欧盟规定方法确定的同一碳市场的配额适用碳价。
4. 使用国际碳信用履约的成本能否计入?
实施法规定,如果第三国碳价机制允许企业使用国际碳信用履约,且相关信用符合《巴黎协定》第六条要求及欧盟规定的其他条件,其对应的已支付碳价可以按规定纳入CBAM证书减免计算,计入量不超过经确认排放量的10%。
目前,全国碳市场尚未采纳使用国际碳信用清缴履约。因此,这条规则主要适用于允许使用此类信用履约的其他第三国碳价机制,目前不适用于全国碳排放权交易市场。
5. 排放和碳价要归集到产品
企业需核对碳价机制覆盖的排放与CBAM适用系统边界。对于钢铁、铝等产品,应先确认行业特定边界和排除工序,再按适用方法将相关直接排放、适用的间接排放以及外购前体相关排放对应的碳价归集到产品。
实际碳价与默认碳价如何选择?
申报产品隐含排放时使用实际值还是默认值,与申请碳价抵扣时使用实际碳价还是默认碳价,是两个不同的选择。想按实际碳价抵扣,排放必须先按实际值核算并通过核查。
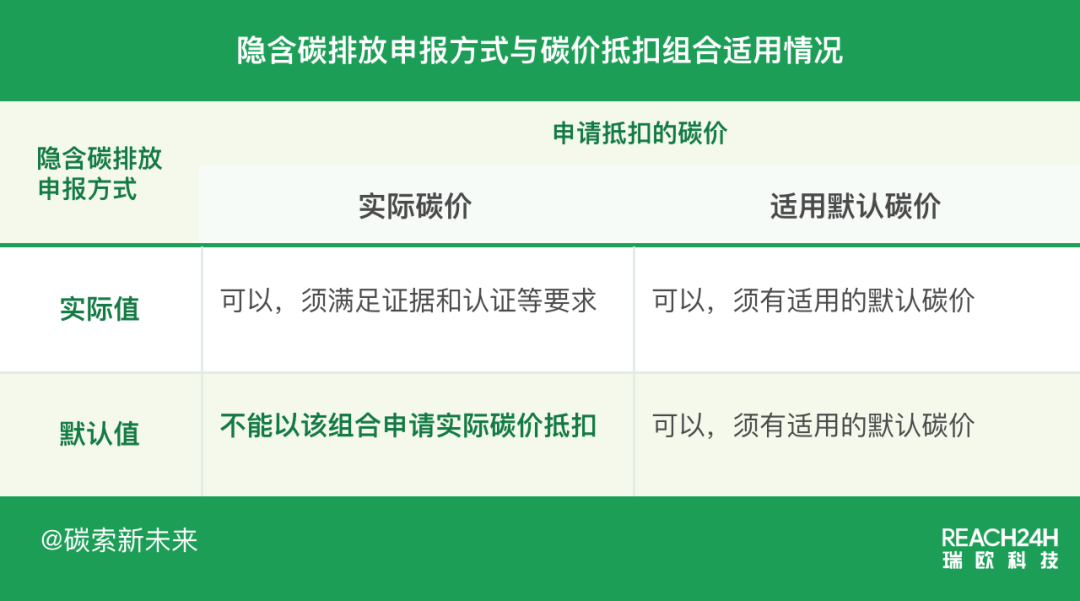
欧委会是否提供相关默认碳价,以及具体数值和适用范围,以其后续公布的信息为准。
从已支付碳价到证书减免
第一步,确定适用碳价。根据碳价机制和履约方式,按规定确定适用价格;涉及多种履约方式的,按规定计算加权平均价格。
第二步,归集排放与补偿。先核对碳价机制覆盖排放与CBAM产品系统边界,再将相关排放和免费配额等补偿归集到产品。
第三步,计算有效碳价。免费配额等与排放量有关的补偿,按规定在排放归集过程中处理;退款等货币性补偿,按规定从碳价中扣减。不同类型的补偿适用不同方法。
第四步,折算证书。将产品有效碳价按规定折算为欧元,再使用进口年度CBAM证书年度参考价和申报进口数量,计算证书减免量。
不同路径证书减免怎么计算?
实际碳价法:
证书减免数量 = 每吨产品经认证的有效碳价(欧元)÷ 年度CBAM证书参考价(欧元/吨CO₂e)× 申报进口量(吨)
默认碳价法:
证书减免数量 = 默认碳价(欧元/吨CO₂e)× 产品单位隐含排放(吨CO₂e/吨)÷ 年度CBAM证书参考价(欧元/吨CO₂e)× 申报进口量(吨)
退款和补偿会怎样影响减免数量?
已获得与碳价有关的退款或其他补偿
碳价计算时如何处理:按规定扣除相关补偿
对CBAM证书减免的影响:有效碳价降低,可减免的证书数量相应减少
有权申请补偿,但未申请或申请被拒绝,并能提供主管机关的正式书面确认
碳价计算时如何处理:不扣除该项补偿
对CBAM证书减免的影响:证书减免数量不会因该项补偿而减少
补偿尚未到账,但金额已由主管机关正式确定,或独立认证人能够确定其最高金额
碳价计算时如何处理:按规定扣除已确定的金额或最高金额
对CBAM证书减免的影响:有效碳价降低,可减免的证书数量相应减少
有权获得补偿,但无法提供确定应扣减金额的证据
碳价计算时如何处理:该补偿不简单按零处理,且影响实际有效碳价
对CBAM证书减免的影响:相关实际碳价无法据此认证并申请抵扣。
谁来认证,企业需要准备什么?
碳价报告与认证机构
设施运营商应使用欧委会通过CBAM登记处提供的电子模板,以英文编制碳价报告;具备相应资格和独立性的法人机构负责认证,并出具认证报告,认证时间自2027年2月1日起。独立认证人可以是符合条件的核查机构,也可以是取得相应认可并满足要求的其他法人机构。
针对2026和2027报告期,已获相关CBAM活动组认可的核查机构,可通过过渡程序申请独立认证人角色,并继续满足独立性和能力等要求。若未取得相应碳价认证认可,该过渡角色最迟于2028年9月30日终止。
认证结论分为“满意”与“不满意”。有效碳价的重大性水平为每吨货物有效碳价的5%;低于该水平的错报,若因其规模或性质可能影响报告信息,仍可能被认定为重大错报。
企业应提前准备
建立产品账:梳理CN代码、工艺流程、产量、专用和共享生产过程,以及排放与补偿的归集依据。
建立碳价证据链:保存碳市场排放报告、配额发放和履约记录、适用价格、交易及支付证明,并识别免费配额、退款等补偿;使用CCER履约的,还应保存取得、价格及注销履约记录。
对齐报告期:如果碳价机制报告期与CBAM排放报告期不一致,应按规定使用两个连续机制报告期的数据,依据至少按月监测的数据进行匹配,并同步处理相关补偿。
对接供应链:识别需要追溯的前体数据,对接供应商协调获取相关排放及碳价证明。
瑞欧科技提醒您:从国内履约到欧盟证书减免,企业需要建立配额、排放、产品、碳价和证明材料之间的对应关系。越早梳理生产过程和数据来源,越有利于后续认证与申报。
相关阅读:



 化学品合规
 化妆品合规
 检验检测
 安全管理智能化
 绿色低碳可持续
 药品合规
 食品合规
 食品接触材料/再生塑料
 中国农药登记
 境外农药登记